
Industria · Septiembre 2026
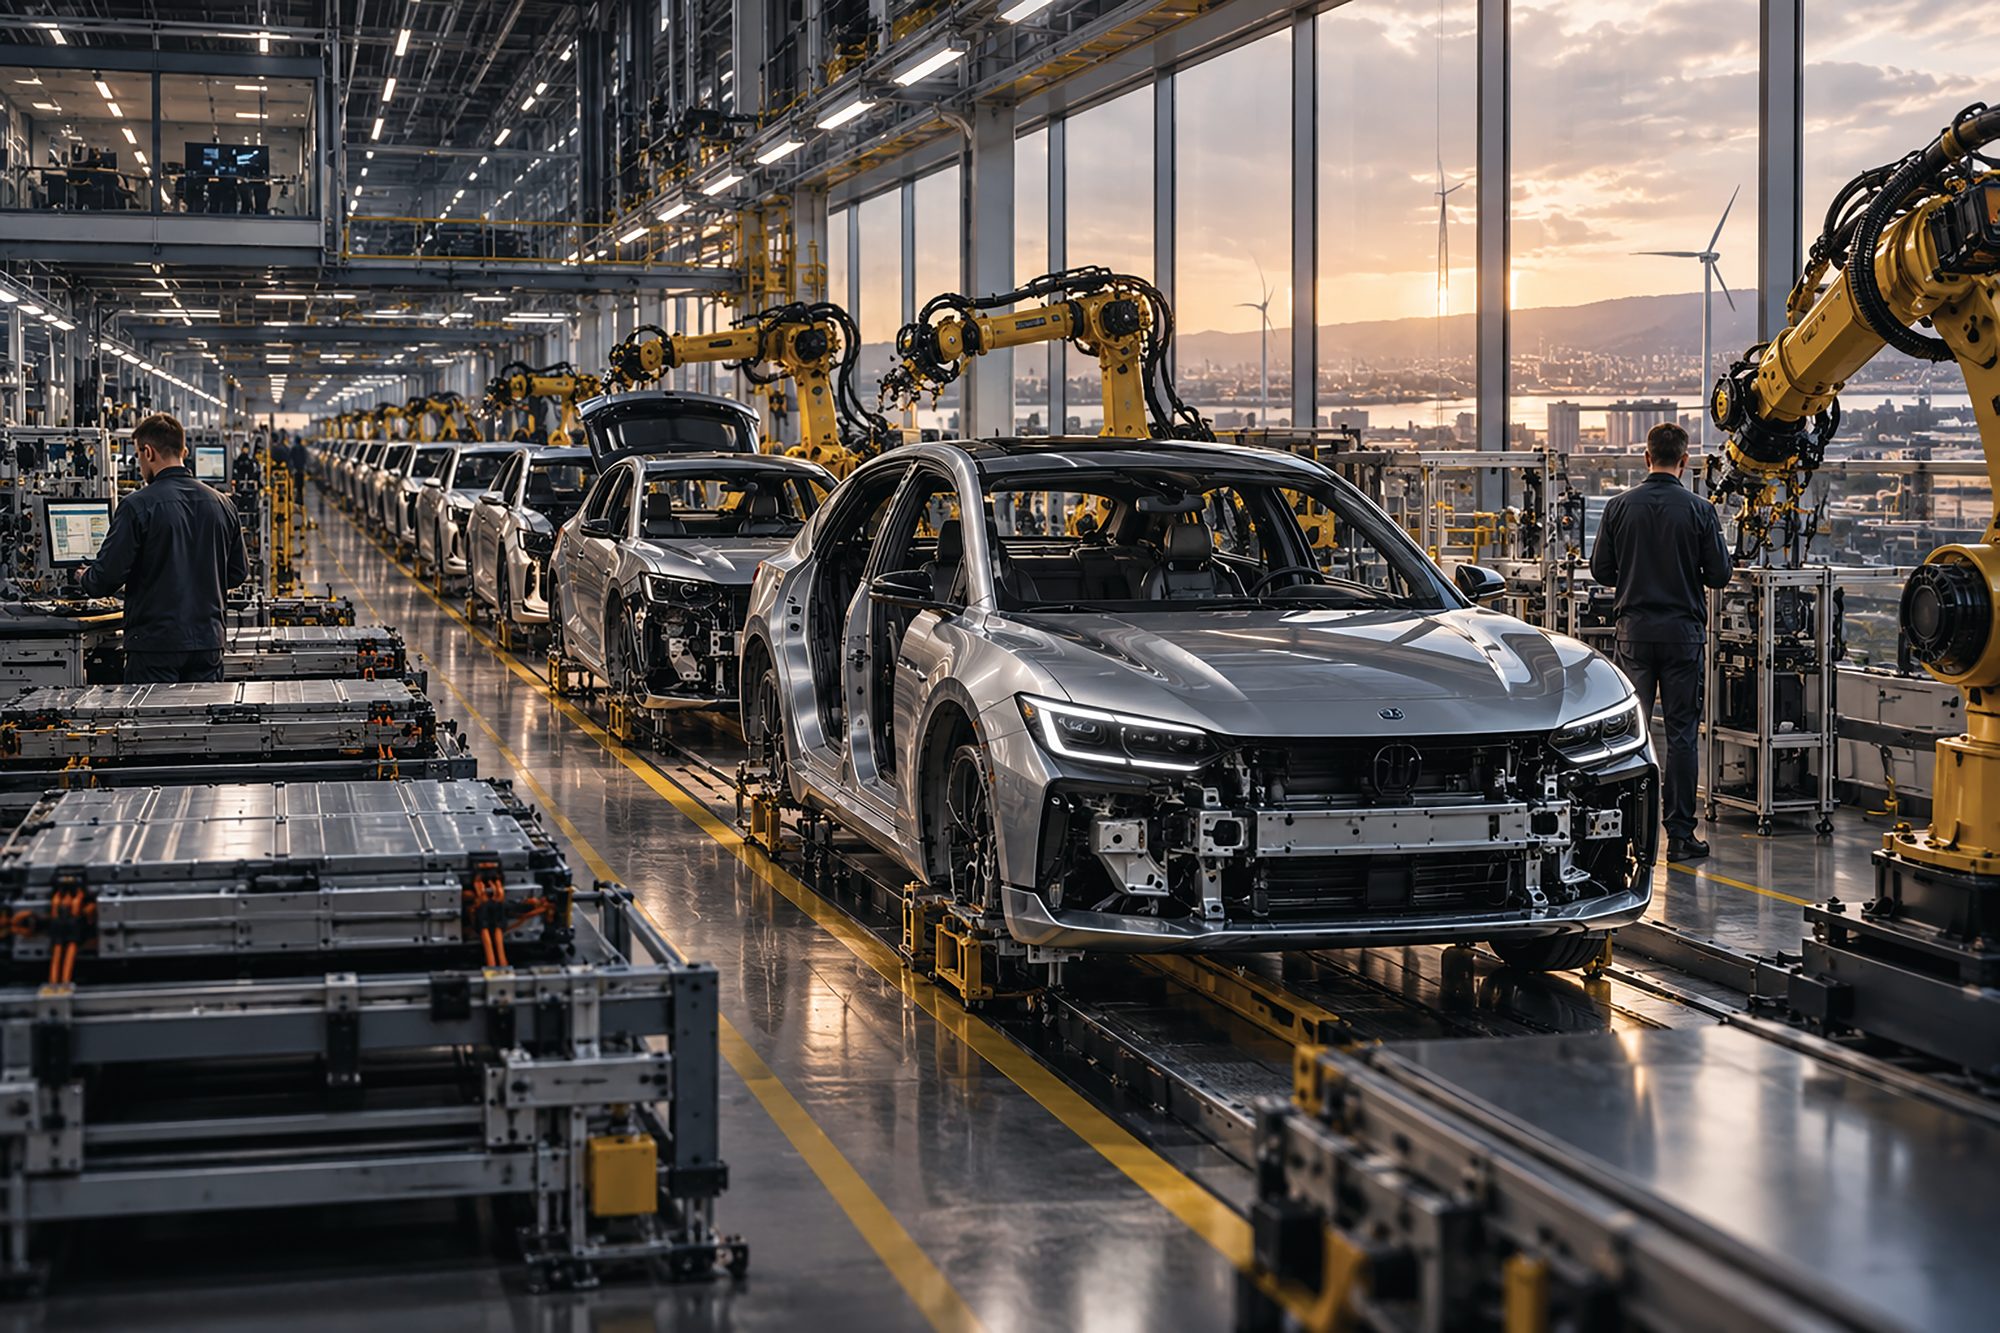
La industria automotriz europea atraviesa uno de los momentos más decisivos de su historia. Durante décadas, fabricantes como Volkswagen, BMW, Mercedes-Benz, Renault, Stellantis y el Grupo Volkswagen construyeron buena parte de su fortaleza alrededor de una fórmula que parecía inamovible: grandes volúmenes de producción, motores de combustión cada vez más eficientes y una enorme red de proveedores repartida por todo el continente. Hoy, ese modelo está siendo obligado a transformarse a una velocidad inédita.
La presión llega desde varios frentes. La electrificación está modificando las fábricas, las baterías se han convertido en un componente estratégico y los fabricantes chinos han conseguido avanzar rápidamente en tecnología, costes y velocidad de desarrollo. Durante el primer semestre de 2026, los automóviles fabricados en China representaron alrededor del 7% de las ventas de la Unión Europea en 2025, mientras que su presencia en el mercado de eléctricos fue todavía mayor.
BYD es quizá el ejemplo más visible de esta nueva competencia. La compañía no solo está aumentando sus ventas europeas, sino que está cambiando su estrategia para fabricar cada vez más cerca de sus clientes. Este septiembre anunció que pretende producir también camiones pesados en Europa y que busca fabricar localmente todos los vehículos que venda en la región. Su planta de vehículos de pasajeros en Szeged, Hungría, está prevista para iniciar la producción en volumen durante 2027.
El movimiento tiene una explicación clara: producir dentro de Europa permite reducir la exposición a los aranceles que afectan a determinados vehículos eléctricos fabricados en China. Las medidas europeas establecen derechos compensatorios diferenciados según el fabricante, con un 17% adicional para BYD, 18,8% para Geely y 35,3% para SAIC, entre otros.
- BYD17%
- Geely18,8%
- SAIC35,3%
La próxima gran batalla del automóvil ya no se libra solo entre modelos, sino entre industrias enteras.
Pero la discusión va mucho más allá de los aranceles. Para los fabricantes europeos, el verdadero desafío consiste en recuperar competitividad sin perder la enorme capacidad industrial que convirtió al automóvil en uno de los pilares económicos del continente. La producción europea de vehículos ha disminuido de forma considerable desde 2017, mientras China ha aumentado su capacidad y sus exportaciones.
Volkswagen representa perfectamente esa tensión. El grupo continúa siendo uno de los gigantes mundiales por facturación, pero enfrenta una fuerte presión sobre su rentabilidad y ha aprobado un importante plan de reducción de costes y empleo. La estrategia busca hacer a la compañía más competitiva mientras acelera su transformación tecnológica.
España tampoco permanece al margen. Durante el primer semestre de 2026, las exportaciones de vehículos apenas crecieron un 1,3%, mientras las importaciones aumentaron un 17,8%. Las compras de automóviles procedentes de China crecieron un 51,8%, una señal clara de cómo está cambiando el equilibrio comercial. Al mismo tiempo, varias fábricas españolas están adaptando sus líneas para producir nuevos modelos electrificados.
La batalla, por tanto, no se decidirá únicamente en los concesionarios. También se libra en las fábricas, en los centros de investigación, en las cadenas de suministro y en el desarrollo de baterías y software. Europa necesita fabricar automóviles competitivos, pero también conservar el conocimiento industrial y los miles de empleos asociados a esta actividad.
El automóvil europeo no está desapareciendo. Está entrando en una etapa diferente. La pregunta es quién conseguirá adaptarse primero a un mercado donde la velocidad de innovación, el precio, la tecnología y la capacidad de producir localmente serán tan importantes como la historia de una marca. Septiembre de 2026 deja una conclusión evidente: la próxima gran batalla del automóvil ya no se libra solo entre modelos, sino entre industrias enteras.
Fuentes: EBS PublicNow, Reuters, EUR-Lex, Financial Times, El País, Cinco Días.
Leave feedback about this